La Fed a relevé ses taux à 4 %. À l'unanimité. L'or a bondi de 2 % le lendemain.
Première hausse des taux de la Fed depuis 2023 : décision unanime de 25 points de base, portant les taux à 3,75-4 %. L'or a d'abord reculé, puis a bondi de 2 %. L'argent a progressé de 8 % en deux séances. Une hausse est attendue en décembre.
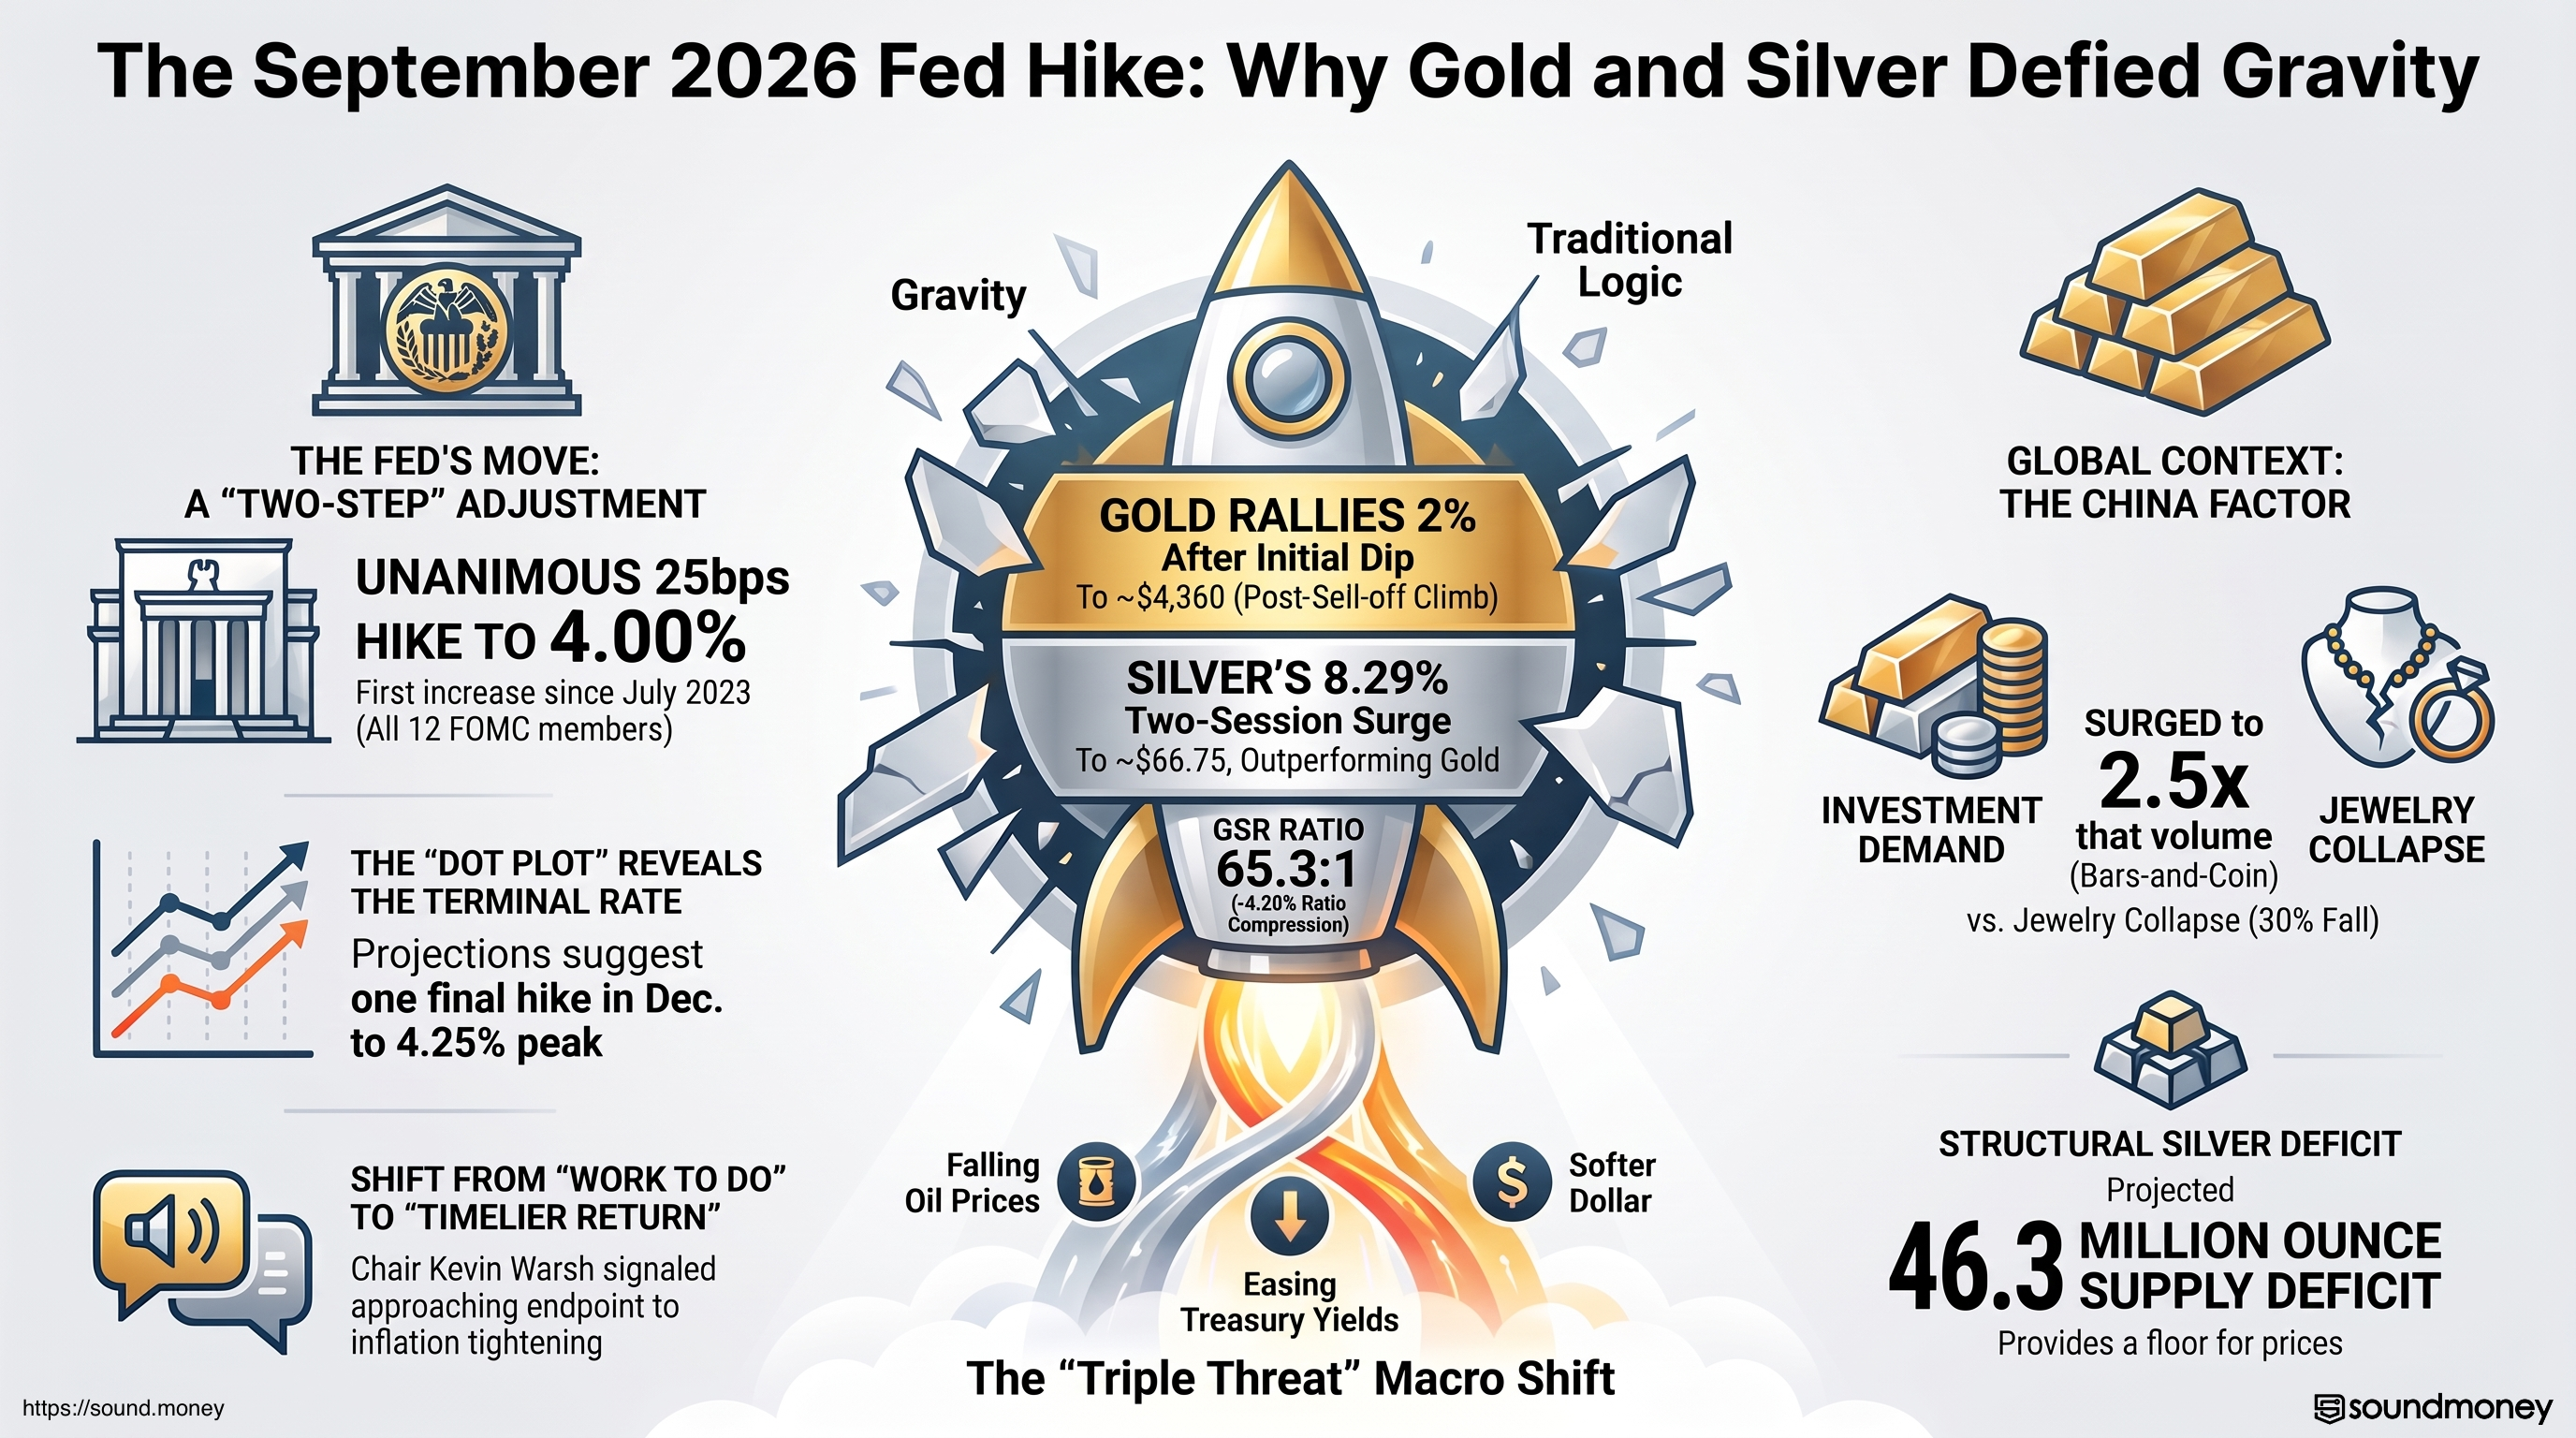
La décision que tout le monde attendait a été annoncée mercredi après-midi, et elle s'est avérée presque exactement conforme à ce que la probabilité de 83 % laissait présager. La Réserve fédérale a voté à l'unanimité en faveur d'une hausse de 25 points de base de la fourchette cible du taux des fonds fédéraux, la portant ainsi à 3,75 %–4,00 % — il s'agit de la première hausse des taux depuis juillet 2023, et de la première mesure prise par le président Kevin Warsh depuis son entrée en fonction.
Et puis, il s'est passé quelque chose d'intéressant.
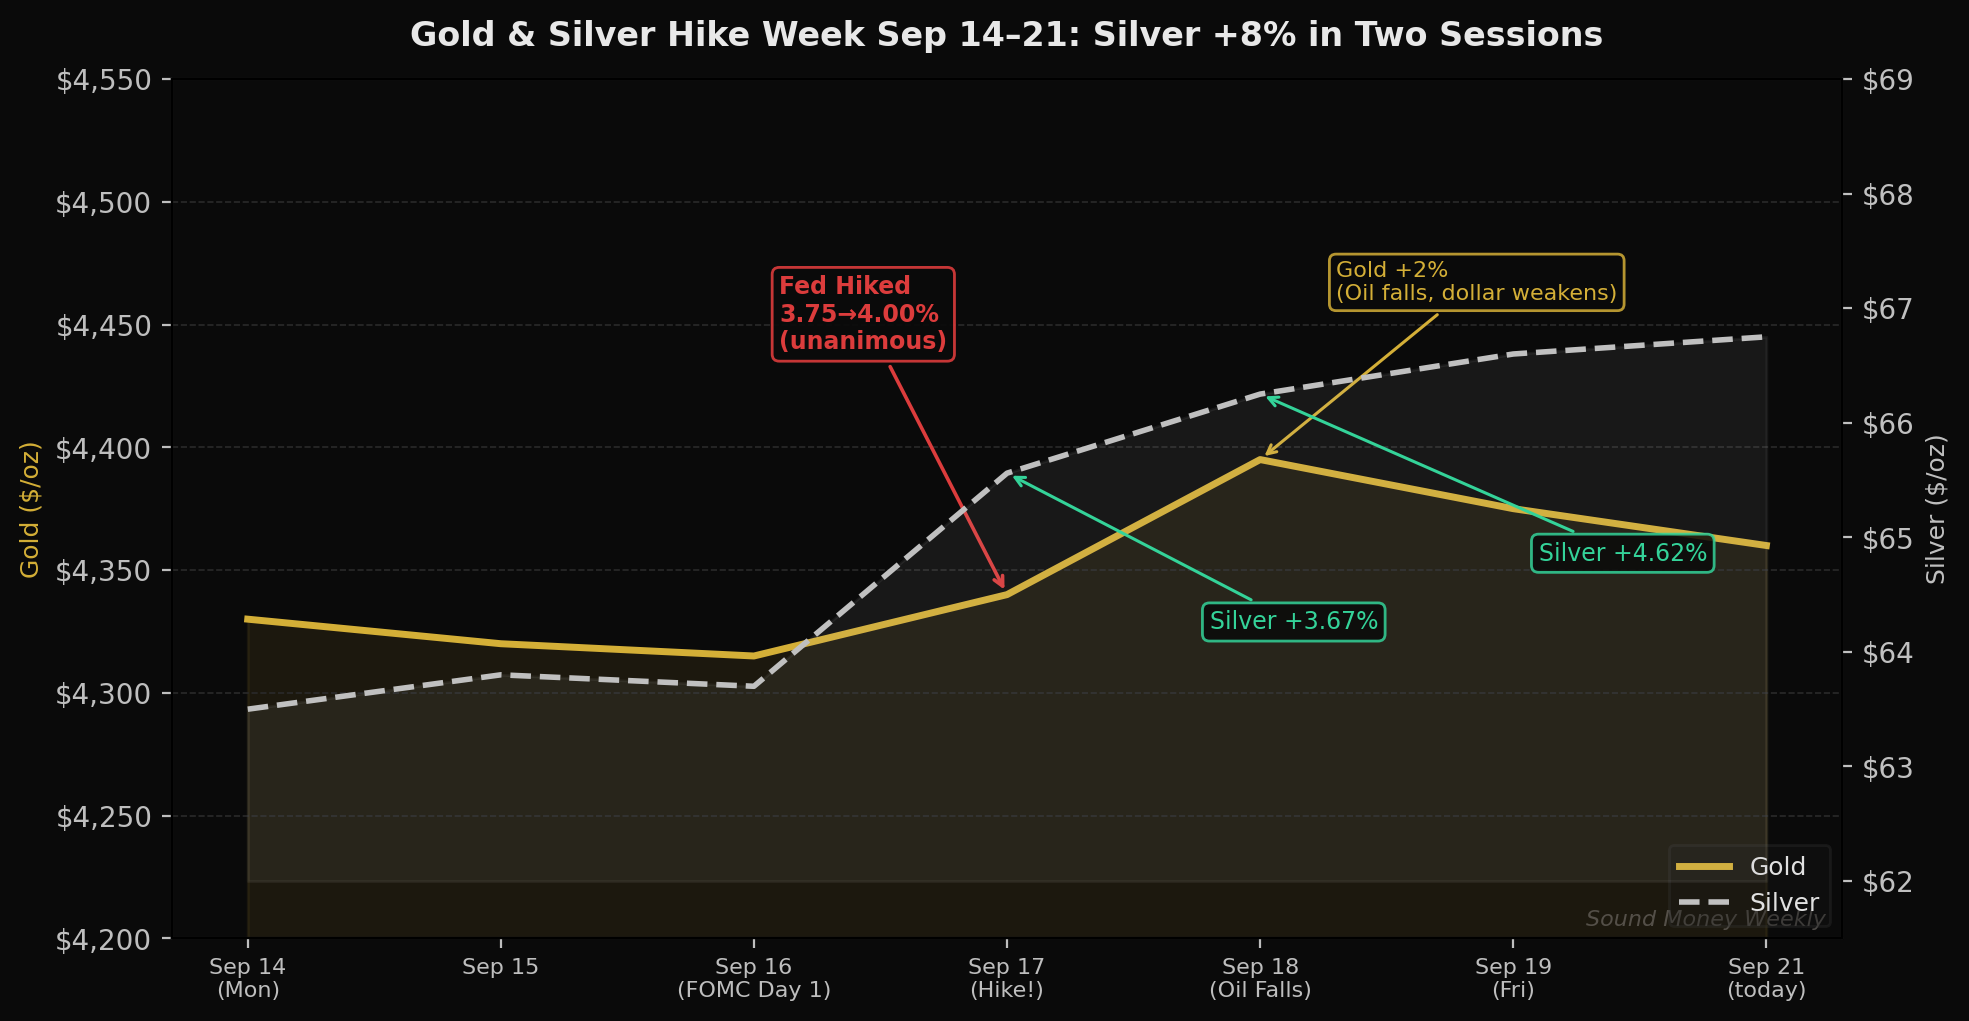
L'or a reculé. L'argent a bondi de 3,67 %. Puis, jeudi, alors que les cours du pétrole reculaient et que les rendements des bons du Trésor s'adoucissaient, l'or a progressé de plus de 2 % — et l'argent a encore gagné 4,62 %.
Ce matin, l'or s'échangeait à environ 4 360 dollars et l'argent à 66,75 dollars. La hausse a eu lieu. Les métaux n'en ont pas été affectés et ont continué à grimper.
La réunion du FOMC de septembre : ce qu'a fait et dit Warsh
Le vote a été unanime. Les douze membres votants du Comité fédéral de l'open market ont tous soutenu cette hausse de 25 points de base — ce qui contraste nettement avec les réunions précédentes, où trois membres s'étaient opposés au maintien des taux. Lorsque M. Warsh a décidé de relever les taux, il n'y a eu aucune résistance en interne.
Le message était plus mesuré qu'à Jackson Hole. Alors que le discours de Warsh en août avait utilisé l'expression « du travail à accomplir », la conférence de presse de mercredi s'est concentrée sur un « retour plus rapide à une inflation de 2 % ». La formulation a son importance : « du travail à accomplir » implique un processus de longue haleine ; « retour plus rapide » implique un objectif précis qui existe et qui se profile à l'horizon. Le marché de l'or a bien saisi cette différence.
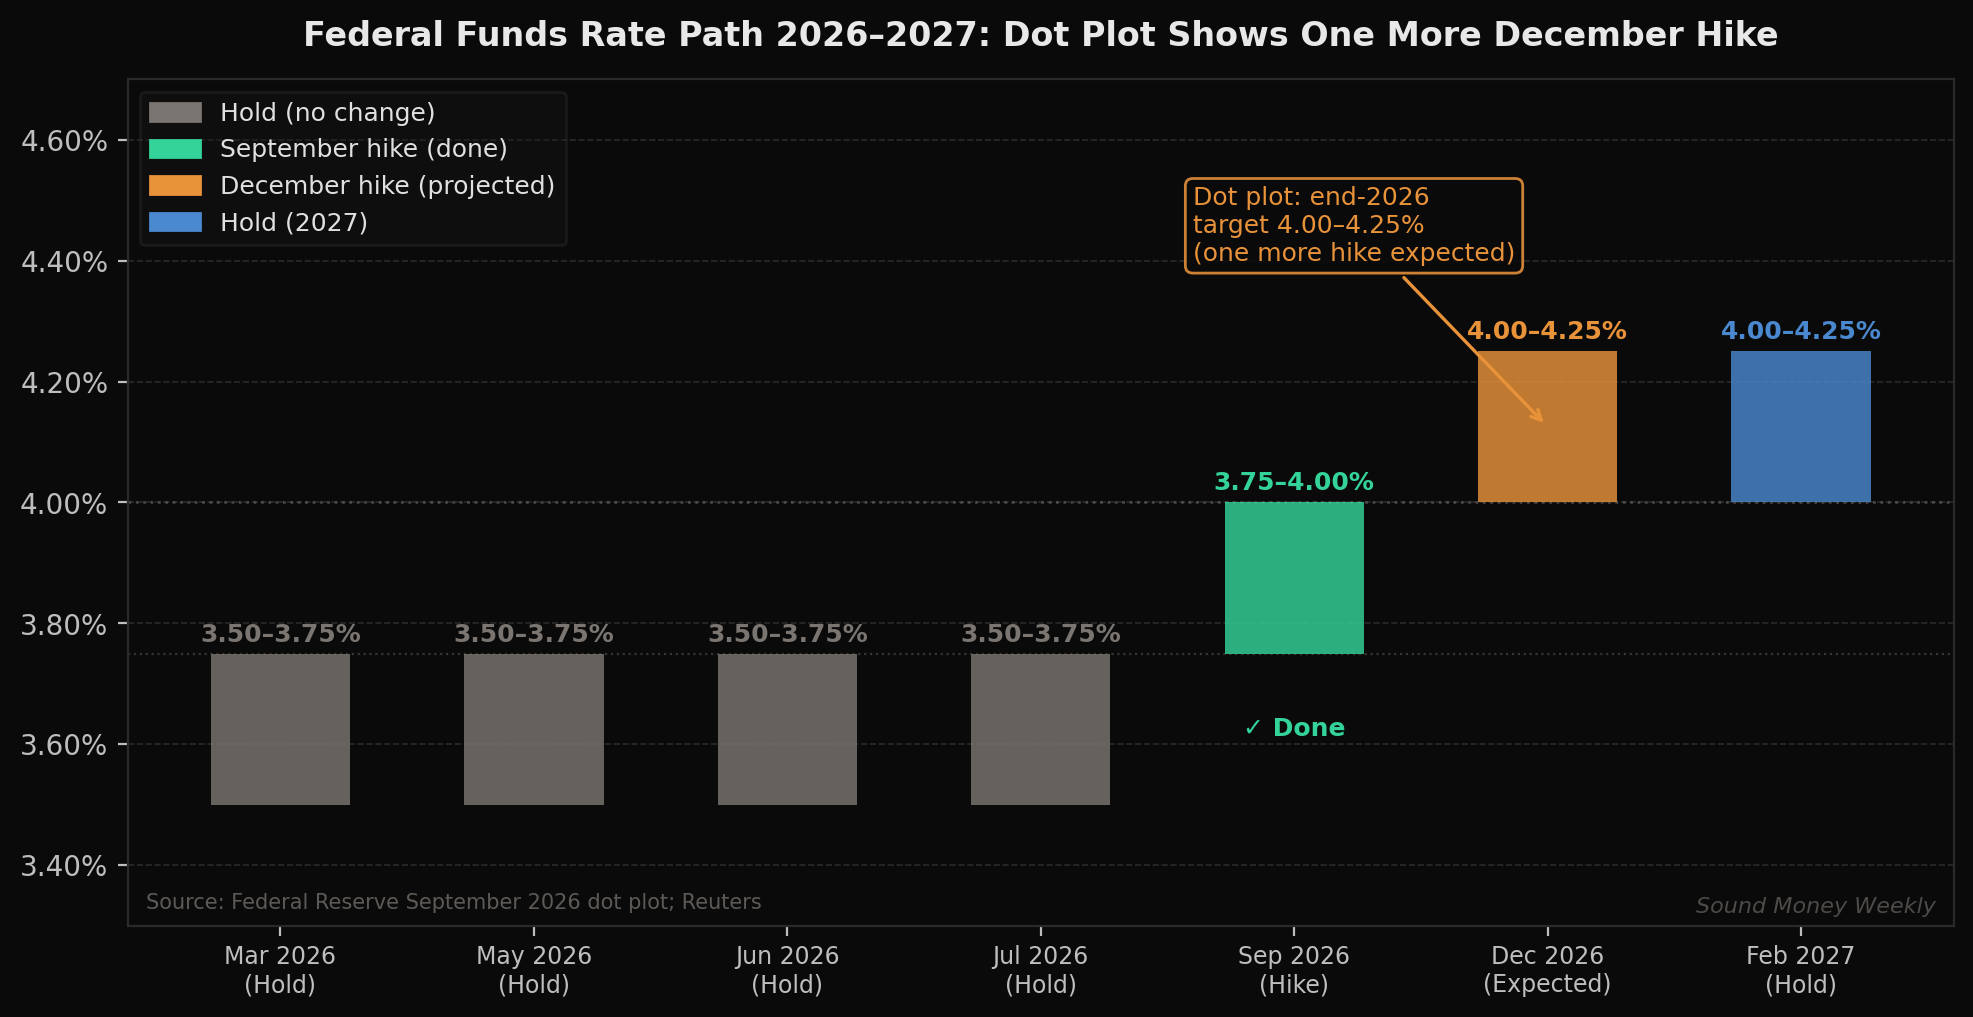
Le graphique en points constituait l’élément le plus important de ce communiqué : les nouvelles projections indiquent que le taux directeur atteindra 4,00 %–4,25 % d’ici fin 2026 et se maintiendra à ce niveau tout au long de 2027. Une nouvelle hausse de 25 points de base — très probablement lors de la réunion du FOMC des 15 et 16 décembre —, puis une pause. Il ne s’agit pas d’un cycle de hausse, mais d’un ajustement en deux étapes.
L'analyse de Lord Abbett reflétait bien le sentiment du marché : « Nous ne considérons pas cela comme le début d'un cycle prolongé de hausses des taux. »
C'est dans ce contexte que s'est établi le cours de l'or jeudi.
Pourquoi l'or a rebondi après une hausse des taux
Selon le discours habituel, la hausse des taux nuit à l’or : des rendements plus élevés augmentent le coût d’opportunité lié à la détention d’un actif ne générant pas de rendement, tandis qu’un dollar plus fort rend l’or plus cher à l’échelle mondiale. Mercredi après-midi, au moment où la hausse des taux a été annoncée, ce scénario s’est brièvement vérifié : l’or a chuté à environ 4 306 dollars dans la foulée.
Et puis, jeudi est arrivé.
Trois facteurs ont simultanément bouleversé le scénario habituel. Les cours du pétrole brut ont chuté brutalement: la baisse des prix du pétrole réduit les facteurs inflationnistes qui alimentaient les anticipations de taux. Le rendement des bons du Trésor à 10 ans a reculé, les opérateurs ayant estimé que le taux d'équilibre indiqué par le « dot plot » (4,25 %) était clair et proche. Et le dollar s'est affaibli. Ces trois facteurs ont un impact négatif sur le coût d'opportunité de l'or — et lorsqu'ils évoluent de concert, l'or réagit.
Ce qui est plus significatif, c'est à quel point la hausse de septembre avait été anticipée par les marchés. Avec une probabilité de 83 %, la décision de mercredi était déjà pleinement intégrée dans le cours de l'or, qui s'établissait lundi à 4 330 dollars. Le mouvement de « vente sur l'annonce » a duré environ 90 minutes, avant que le marché ne se rende compte qu'il n'y avait plus rien à vendre.
Le cours actuel de l'or reflète la décision attendue en décembre — et avec un taux terminal de 4,25 % selon le « dot plot », la trajectoire postérieure à décembre laisse entrevoir des baisses de taux à terme, qui ont historiquement figuré parmi les principaux catalyseurs de la hausse de l'or.
La forte hausse de l'argent sur deux séances
La semaine de l'argent mérite un paragraphe à part. Partant de 63,50 $ lundi matin, l'argent a progressé de 3,67 % le jour même de la hausse des taux — pour atteindre 65,56 $ —, puis a encore gagné 4,62 % jeudi, dans un contexte de baisse du pétrole et d'évolution du contexte macroéconomique. Sur deux séances : +8,29 % par rapport à l'ouverture de mercredi.
Le cours au comptant actuel, qui s'établit à environ 66,75 dollars, correspond à une hausse hebdomadaire d'environ 5 %, tandis que le rapport or/argent s'est resserré, passant de 68,2:1 la semaine dernière à environ 65,3:1. Ce resserrement — l'argent surperformant l'or — indique souvent que l'argent est en train de rattraper les gains déjà enregistrés par l'or, ce qui est généralement le cas dans les dernières phases d'un cycle haussier des métaux précieux.
Le déficit structurel de l'offre d'argent (46,3 millions d'onces prévues pour 2026, selon Reuters) constitue le facteur sous-jacent. La pression liée aux hausses de taux a constitué un frein. Lorsque ce frein s'est atténué pendant 48 heures, l'argent a évolué à la vitesse d'un marché qui avait été freiné jusqu'alors.
À noter : ces fluctuations de 8 % en deux jours se sont produites sur un marché que le CME maintient désormais ouvert 24 heures sur 24, 7 jours sur 7. La participation pendant le week-end, les acheteurs asiatiques, les investisseurs connectés en permanence… Tous ces facteurs ont contribué à la formation du cours de l’argent en temps réel. Il s’agit là d’un changement structurel concernant les acteurs qui déterminent le cours de l’argent et le moment où cela se produit.
Chine : le boom économique n'est pas là où vous le pensez
L'histoire de l'or en Chine en 2026 comporte un rebondissement qu'il est facile de manquer si l'on se contente de lire les gros titres évoquant une demande en hausse.
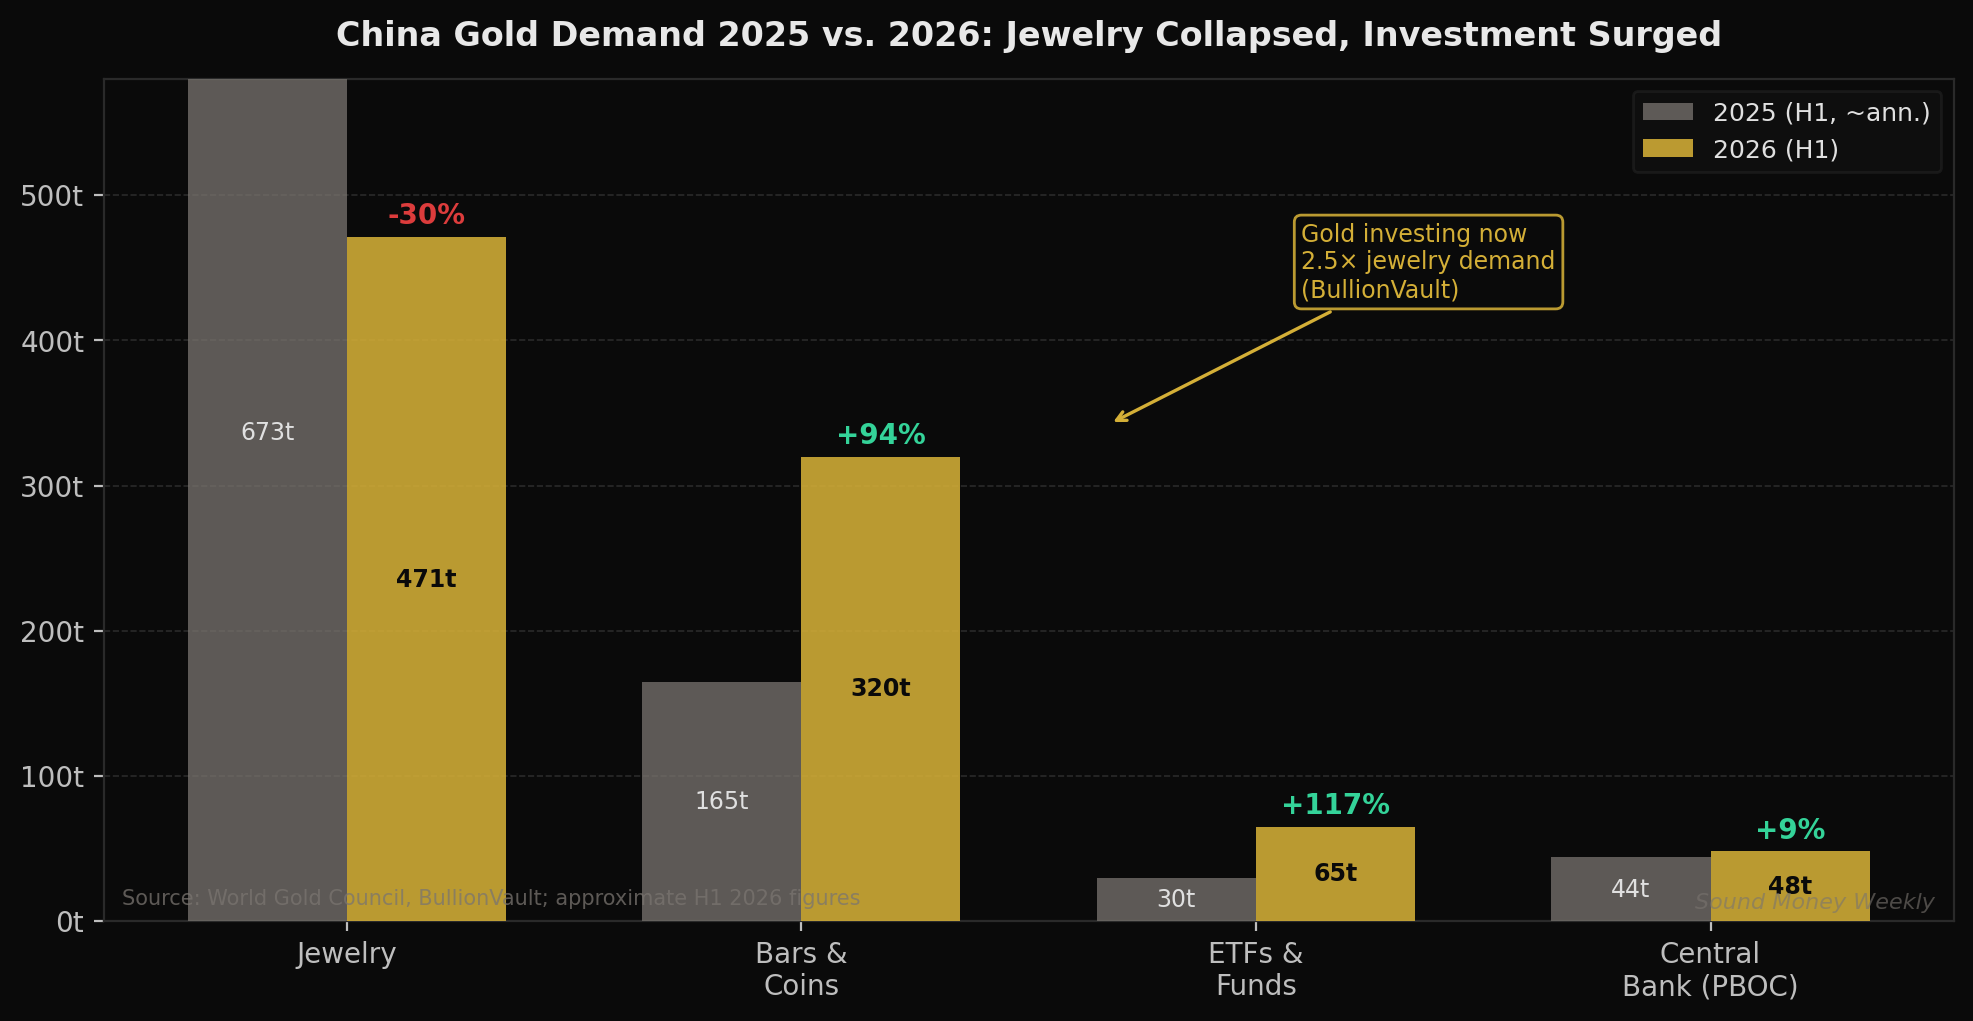
La consommation de bijoux en or en Chine s'est effondrée, enregistrant une baisse d'environ 30 % en glissement annuel au premier semestre 2026. Les cours de l'or, qui ont atteint des sommets historiques — bien au-delà de 4 000 dollars et souvent supérieurs à 4 500 dollars —, ont écarté une part importante des acheteurs particuliers du circuit traditionnel de la bijouterie. La baisse du nombre de mariages (le taux de nuptialité en Chine est en recul depuis cinq années consécutives) a aggravé ce phénomène.
Mais la demande totale d'or en Chine, en valeur, a atteint un niveau record. Comment cela s'explique-t-il ?
En effet, les investissements dans les lingots et les pièces d’or en Chine représentent désormais 2,5 fois le volume du secteur de la joaillerie. Les investisseurs particuliers chinois — dont beaucoup étaient déjà familiarisés avec les actifs numériques et fractionnés — se sont résolument détournés de la joaillerie au profit de la préservation du patrimoine. Les ventes de lingots d’or, de pièces d’or et les ouvertures de comptes d’investissement ont bondi, tandis que celles de colliers et de bagues ont reculé. Ces mêmes prix élevés qui ont freiné la demande en joaillerie ont confirmé le rôle de l’or en tant que réserve de valeur et attiré les investisseurs.
La Banque populaire de Chine (PBOC), quant à elle, poursuit sa série d’accumulation, qui dure depuis 22 mois, indépendamment du marché de détail. La demande structurelle en provenance de Chine est durable — elle ne relève simplement plus de la catégorie suivie par la plupart des observateurs occidentaux.
Ce que cela signifie pour l'investisseur DCA
La semaine qui vient de s'achever a levé la plus grande incertitude qui pesait sur l'or et l'argent depuis l'arrivée de Warsh à la tête de la Fed : la Fed allait-elle relever ses taux ? Elle l'a fait. Est-ce le début d'un cycle ? Le « dot plot » indique que non : une nouvelle hausse en décembre, puis une pause.
Il s'agit là d'un contexte différent de celui d'un resserrement monétaire à durée indéterminée que les marchés anticipaient fin août. Et c'est précisément dans ce type de contexte que l'or a historiquement affiché de bonnes performances : après la fixation d'un taux terminal bien défini, avec à l'horizon des baisses de taux attendues d'ici quelques réunions.
Coût de possession (DCA) pour les mathématiques : 4 360 $ :
- Avec 200 $ par mois, on achète 0,04587 once, soit tout de même 28,6 % d'or en plus par rapport au record historique de 5 608 $ atteint en janvier.
- Sur 12 mois : 0,5505 once accumulée sur un investissement de 2 400 dollars
- Par rapport à l'objectif de fin d'année de Goldman (4 900 $) : valeur actuelle de 2 697 $, soit un rendement de +12,4 % sur les apports
Pour l'argent à 66,75 $ :
- Avec ces mêmes 200 $ par mois, on achète 3,0 oz par mois, soit 36 oz par an
- À l'objectif de 75 dollars sur six mois fixé par Citi : une position de 100 dollars par mois constituée sur six mois rapporte environ 450 dollars pour un apport de 200 dollars, soit +125 % pour l'argent.
Le taux de rendement est secondaire par rapport à l'hypothèse de base : vous constituez un actif caractérisé par un déficit structurel de l'offre, une demande croissante de la part des banques centrales et un contexte macroéconomique qui s'améliore à mesure que le cycle des taux d'intérêt touche à sa fin. La décote par rapport au plus haut historique atteint en janvier — qui s'élève toujours à 22 % — correspond au point d'entrée reflété par les chiffres ci-dessus.
Ce que nous regardons
Réunion du FOMC de décembre (15-16 décembre)
Le graphique en points indique que la prochaine hausse des taux aura lieu en décembre. La décision de décembre dépendra entièrement de deux nouveaux chiffres de l’IPC : ceux du 15 octobre et du 12 novembre. Si l’un d’entre eux montre que l’accélération mensuelle de 0,4 % n’était qu’une anomalie ponctuelle, les chances d’une hausse en décembre s’amenuiseront. Si les deux chiffres s’avèrent élevés, la hausse de décembre sera aussi inévitable que celle de septembre.
Évolution de l'or après la hausse des taux
Historiquement, les meilleurs mois pour l'or surviennent souvent dans les 3 à 6 mois qui suivent la dernière hausse des taux d'un cycle. Si décembre marque la dernière hausse, le printemps 2027 pourrait constituer une opportunité potentielle. Il ne s'agit pas d'une prévision à court terme, mais du cadre qui détermine la manière d'envisager aujourd'hui le positionnement via la méthode DCA.
Compression GSR de Silver
Le ratio or/argent est passé de 68,2:1 lundi dernier à 65,3:1 aujourd'hui. Un passage à 60:1 — qui correspond historiquement au seuil inférieur de la fourchette du ratio or/argent lors des marchés haussiers des métaux précieux — impliquerait un cours de l'argent d'environ 72 dollars, compte tenu des cours actuels de l'or. L'objectif à court terme de 75 dollars fixé par Citi table sur une évolution du ratio vers environ 58:1.
L'évolution des investissements en Chine face à celle du marché de la joaillerie
Si la demande d'investissement est de nature structurelle — et l'évolution démographique ainsi que la dynamique des prix semblent l'indiquer —, alors la demande totale d'or en Chine restera élevée malgré l'effondrement du marché de la joaillerie. Les données du WGC pour le troisième trimestre 2026, attendues fin octobre, confirmeront ou remettront en cause cette hypothèse.
En résumé
La Fed a relevé ses taux à 4 %. Les douze membres ont tous voté en faveur de cette décision. M. Warsh a qualifié cette mesure de « retour plus rapide à la normale », et non de resserrement illimité. Le graphique en points prévoit une nouvelle hausse en décembre, suivie d'une pause. L'or a fléchi pendant 30 minutes, puis s'est redressé. L'argent a progressé de 8 % en deux séances.
L'incertitude concernant les taux qui pèse sur les métaux précieux depuis le discours de Warsh à Jackson Hole trouve désormais une réponse claire : une dernière hausse tout au plus, un taux terminal de 4,25 %, puis une stabilisation. La décision de décembre dépendra des indices des prix à la consommation (IPC) d'octobre et de novembre. D'ici là, le cours de l'or à 4 360 dollars et celui de l'argent à 66,75 dollars reflètent des marchés qui ont intégré la première hausse annoncée par Warsh et s'adaptent à la suite des événements.
Cet article est publié à titre purement informatif et ne constitue en aucun cas un conseil en investissement. Les performances passées des cours de l'or et de l'argent ne préjugent pas des résultats futurs. Veillez à toujours mener vos propres recherches et à consulter un conseiller financier qualifié avant de prendre toute décision d'investissement. Sound Money propose des services de détention fractionnée de métaux précieux — consultez le site sound.money pour connaître l'intégralité des conditions générales.
- or
- argent
- métaux précieux
- Réserve fédérale
- FOMC
- hausse des taux
- guerre
- Chine